
Bei Wildunfall, Hagel oder selbst verschuldetem Unfall gelten andere Regeln als nach einem fremdverschuldeten Crash. Was Ihre Kasko zahlt, wer den Gutachter bestimmt und wann sich die Meldung überhaupt lohnt.
Nach einem fremdverschuldeten Unfall ist die Lage klar: Sie wählen Ihren Gutachter selbst, und die gegnerische Versicherung zahlt ihn. Beim Kaskoschaden sieht das anders aus. Hier ist Ihr eigener Versicherer der Ansprechpartner, und was er übernimmt, steht in Ihrem Vertrag. Viele Autofahrer merken das erst, wenn die Rechnung für ein Gutachten bei ihnen selbst landet. Dieser Ratgeber erklärt, worauf es beim Kaskoschaden ankommt, vom Wildunfall auf der B54 bis zum Hagelschaden auf dem Firmenparkplatz.
Ein Kaskoschaden liegt vor, wenn kein anderer für Ihren Schaden haftet oder der Verursacher nicht greifbar ist. Dann springt Ihre eigene Versicherung ein, sofern Sie eine Teilkasko oder Vollkasko abgeschlossen haben.
Die Teilkasko deckt Schäden, für die niemand etwas kann: Hagel, Sturm, Überschwemmung, Brand, Diebstahl, Glasbruch und den Zusammenstoß mit Wild. Je nach Vertrag kommen Marderbiss und Kurzschlussschäden an der Verkabelung dazu.
Die Vollkasko schließt die Teilkasko ein und zahlt zusätzlich bei selbst verschuldeten Unfällen, bei Vandalismus und wenn ein Unbekannter Ihr geparktes Auto beschädigt und sich davonmacht.
Beim Haftpflichtschaden gilt die freie Gutachterwahl, und die Kosten trägt die Gegenseite. Im Kaskofall verhandeln Sie mit Ihrem eigenen Vertragspartner. Viele Versicherer schicken nach der Schadenmeldung einen eigenen Sachverständigen oder lassen das Fahrzeug in einer Partnerwerkstatt besichtigen.
Beauftragen Sie ohne Absprache selbst einen Gutachter, kann es teuer werden. In vielen Kaskobedingungen steht, dass Sachverständigenkosten nur erstattet werden, wenn der Versicherer der Beauftragung zugestimmt hat. Bevor Sie einen Gutachter beauftragen, melden Sie den Schaden deshalb Ihrer eigenen Versicherung.
Das heißt nicht, dass ein unabhängiger Sachverständiger im Kaskofall nutzlos ist. Er kommt nur an einer anderen Stelle ins Spiel: vorher bei der Frage, ob sich die Meldung lohnt, und hinterher, wenn Sie mit der Bewertung Ihrer Versicherung nicht einverstanden sind.
Haftpflichtschaden, Teilkasko und Vollkasko im Vergleich
| Frage | Haftpflichtschaden (Gegner schuld) | Teilkasko | Vollkasko |
|---|---|---|---|
| Wer zahlt die Reparatur? | gegnerische Versicherung | eigene Versicherung | eigene Versicherung |
| Gutachter frei wählbar? | ja | nur nach Absprache | nur nach Absprache |
| Wer zahlt den Gutachter? | gegnerische Versicherung | in der Regel nur bei Zustimmung | in der Regel nur bei Zustimmung |
| Selbstbeteiligung? | nein | ja, laut Vertrag | ja, laut Vertrag |
| Wertminderung? | ja | nein | nein |
| Nutzungsausfall? | ja | nein | nein |
| Rückstufung im Schadenfreiheitsrabatt? | nein | nein | in der Regel ja |
Bei der Teilkasko ist die Rechnung einfach, weil es keine Rückstufung gibt. Bei der Vollkasko steht der Auszahlung ein höherer Beitrag in den Folgejahren gegenüber. Zwei Fälle aus dem Alltag, die Zahlen sind ein Beispiel und keine Zusage:
Hinweis: Die Beispielwerte dienen der Veranschaulichung. Wie stark Ihr Beitrag nach einer Rückstufung steigt, nennt Ihnen Ihr Versicherer.
Im Fall A ist die Meldung eindeutig richtig. Im Fall B bleiben nach Abzug von Selbstbeteiligung und Mehrbeitrag 650 Euro übrig. Das kann sich noch lohnen, wird aber knapp, wenn der Schaden kleiner ausfällt oder Ihre Schadenfreiheitsklasse hoch ist. Viele Versicherer bieten an, die Auszahlung innerhalb einer Frist zurückzuzahlen und so die Rückstufung zu vermeiden. Nach meiner Erfahrung lohnt es sich, die Reparaturkosten schätzen zu lassen, bevor man meldet.
Rund um Hagen ist Wild auf der Straße kein Ausnahmefall. Gerade in der Dämmerung auf der B54 durchs Volmetal, in Dahl oder Richtung Hohenlimburg stehen Rehe und Wildschweine plötzlich vor der Motorhaube.
Für die Teilkasko brauchen Sie nach einem Wildunfall einen Nachweis. Rufen Sie die Polizei, die den Jagdpächter oder Förster informiert, und lassen Sie sich eine Wildunfallbescheinigung ausstellen. Fotografieren Sie das Tier und die Spuren am Fahrzeug, also Haare, Blut und die Anstoßstelle. Fassen Sie verletzte Tiere nicht an und nehmen Sie getötetes Wild nicht mit, das gilt als Wilderei.
Danach melden Sie den Schaden Ihrer Versicherung. Nach Wildunfällen sehe ich häufig, dass hinter dem Stoßfänger mehr beschädigt ist als vorne sichtbar. Ob ein Gutachten nötig ist oder ein Kostenvoranschlag reicht, hängt wie bei jedem anderen Schaden von der Höhe ab. Was dabei die Bagatellgrenze bedeutet, steht im Ratgeber Bagatellschaden: Kostenvoranschlag oder Gutachten?.
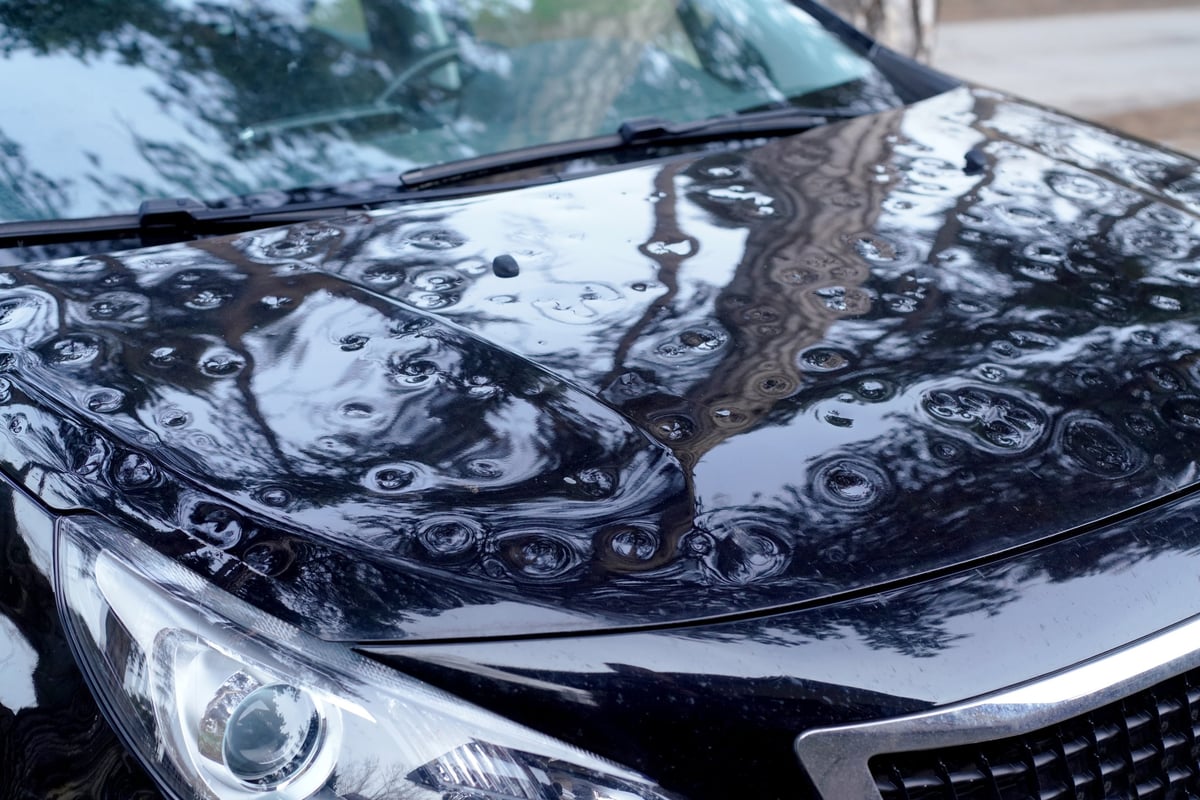
Nach einem Hagelschauer zählt bei der Bewertung jede einzelne Delle, und zwar getrennt nach Bauteil und Größe. Daraus ergibt sich, ob das Fahrzeug mit Ausbeultechnik ohne Lackierung repariert werden kann oder ob Teile getauscht und lackiert werden müssen.
Viele Versicherer lassen Hagelschäden in eigenen Besichtigungszentren aufnehmen. Gleichen Sie die dort ermittelte Dellenzahl mit Ihren eigenen Fotos ab. Schräges Licht, etwa von einer Taschenlampe im flachen Winkel, macht auch kleine Dellen auf Dach und Motorhaube sichtbar.
Die Bewertung durch den Sachverständigen Ihrer Versicherung ist ein Angebot, kein Urteil. Fällt der Wiederbeschaffungswert nach einem Totalschaden zu niedrig aus oder fehlen Positionen in der Kalkulation, haben Sie drei Möglichkeiten.
Zuerst das Gespräch: Begründen Sie schriftlich, welche Werte aus Ihrer Sicht nicht stimmen, und legen Sie Belege bei, etwa Vergleichsangebote für Ihr Fahrzeugmodell oder Rechnungen über Sonderausstattung.
Reicht das nicht, sehen die meisten Kaskobedingungen ein Sachverständigenverfahren vor. Dabei benennen Sie und Ihre Versicherung je einen Sachverständigen. Können sich beide nicht einigen, entscheidet ein dritter als Obmann. Wie die Kosten dabei verteilt werden, regelt Ihr Vertrag. Als unabhängiger Sachverständiger aus Hagen kann ich in einem solchen Verfahren Ihre Seite übernehmen. Ein Gegengutachten auf eigene Rechnung ist ebenfalls möglich, das Kostenrisiko tragen dann aber Sie.
Bleibt der Streit bestehen, ist die rechtliche Klärung Sache eines Anwalts. Für Verbraucher gibt es außerdem den Versicherungsombudsmann als Schlichtungsstelle.
Ein Punkt überrascht viele: Die Kasko zahlt keine Wertminderung und keinen Nutzungsausfall. Beide Ansprüche gibt es nur gegenüber dem Verursacher eines Unfalls. Einen Mietwagen übernimmt die Kasko nur, wenn Ihr Tarif das ausdrücklich vorsieht.
Deshalb lohnt sich bei jedem Unfall die Frage, ob nicht doch ein anderer haftet. Hat ein anderer Fahrer den Unfall mitverursacht, gelten für seinen Anteil die Regeln des Haftpflichtschadens, inklusive Wertminderung und freier Gutachterwahl. In solchen Fällen erstelle ich ein Unfallschadengutachten, das die Grundlage für die Abrechnung mit der gegnerischen Versicherung bildet.
Nur wenn sie der Beauftragung zugestimmt hat, so steht es in vielen Kaskobedingungen. Melden Sie den Schaden deshalb zuerst Ihrer Versicherung und klären Sie dort, ob ein eigener Gutachter übernommen wird. KFZ Gutachten Schilling in Hagen erstellt Kaskogutachten im Auftrag oder mit Zustimmung des Versicherers und auf Wunsch auch als Gegengutachten.
Nur wenn Sie einen Tarif mit Werkstattbindung abgeschlossen haben. Dann ist die Reparatur in einer Partnerwerkstatt vorgesehen, und bei Abweichung kürzt der Versicherer die Leistung meist. Ohne Werkstattbindung wählen Sie die Werkstatt frei. Welcher Tarif gilt, steht in Ihrem Versicherungsschein, Jeremy Schilling aus Hagen bespricht die Folgen gern vorab am Telefon.
Bei der Teilkasko meist ja, weil keine Rückstufung droht und nur die Selbstbeteiligung abgezogen wird. Bei der Vollkasko kann der höhere Beitrag der Folgejahre die Auszahlung auffressen. Rechnen Sie Reparaturkosten minus Selbstbeteiligung gegen den Mehrbeitrag. Ein Sachverständiger wie Jeremy Schilling in Hagen schätzt die Reparaturkosten vorab ein, damit Sie diese Rechnung machen können.
Begründen Sie Ihre Einwände schriftlich und mit Belegen. Reicht das nicht, sehen die meisten Kaskobedingungen ein Sachverständigenverfahren vor, bei dem beide Seiten je einen Sachverständigen benennen. Jeremy Schilling aus Hagen kann dabei als unabhängiger Sachverständiger auf Ihrer Seite tätig werden. Für die rechtliche Klärung ist anschließend ein Anwalt oder der Versicherungsombudsmann zuständig.
Nein, die Kaskoversicherung zahlt in der Regel weder Wertminderung noch Nutzungsausfall. Beide Ansprüche bestehen nur gegenüber einem Unfallverursacher. Hat ein anderer den Unfall mitverschuldet, lohnt sich deshalb ein Unfallschadengutachten für seinen Anteil. KFZ Gutachten Schilling in Hagen prüft vorab, welcher Weg in Ihrem Fall mehr bringt.
Beim Kaskoschaden ist Ihre eigene Versicherung der Partner, und ihr Vertrag setzt die Regeln. Melden Sie den Schaden zuerst dort, klären Sie die Gutachterfrage, bevor Sie jemanden beauftragen, und rechnen Sie bei der Vollkasko die Rückstufung mit ein. Einen unabhängigen Sachverständigen brauchen Sie vor allem in zwei Momenten: bei der Entscheidung, ob sich die Meldung lohnt, und wenn die Bewertung Ihrer Versicherung nicht zu Ihrem Fahrzeug passt.
Was ein Gutachten außerhalb des Haftpflichtschadens kostet, steht auf der Seite zu den Kosten eines KFZ-Gutachtens. Haben Sie einen Kaskoschaden in Hagen oder im Ennepe-Ruhr-Kreis, rufen Sie an, wenn Sie unsicher sind, ob sich die Meldung lohnt. Die erste Einschätzung am Telefon kostet nichts.
Schildern Sie den Schaden am Telefon. Jeremy Schilling sagt Ihnen, mit welchen Reparaturkosten Sie rechnen müssen und ob sich die Meldung lohnt.
KFZ Gutachten Schilling · Allensteiner Str. 34 · 58099 Hagen
Unter der Bagatellgrenze zahlt die Versicherung keinen Gutachter. Darüber verschenkt der Kostenvoranschlag oft Geld.
WeiterlesenWenn die Reparatur den Wert übersteigt, entscheidet die Rechnung, ob sich die Instandsetzung noch lohnt.
WeiterlesenGutachten nach einem Unfall, unabhängig erstellt und vor Gericht verwertbar.
Mehr erfahren