
Schadensregulierung · 15. August 2026 · 8 Min. Lesezeit
Übersteigt die Reparatur den Wert des Autos, kommt es auf jede einzelne Zahl an.
Die Nachricht trifft viele härter als der Unfall selbst: wirtschaftlicher Totalschaden. Die meisten verstehen das als Urteil über ihr Auto, dabei ist es erst einmal nur eine Rechnung. In Hagen und im Ennepe-Ruhr-Kreis sehe ich immer wieder Autos, die verkauft werden, obwohl eine Reparatur rechtlich möglich und wirtschaftlich sinnvoll gewesen wäre. Meistens fehlte einfach die Information, welche Zahlen überhaupt zählen. Hier erkläre ich, wie ein wirtschaftlicher Totalschaden zustande kommt, welche drei Werte darüber entscheiden und wann du dein Auto trotzdem reparieren lassen darfst.
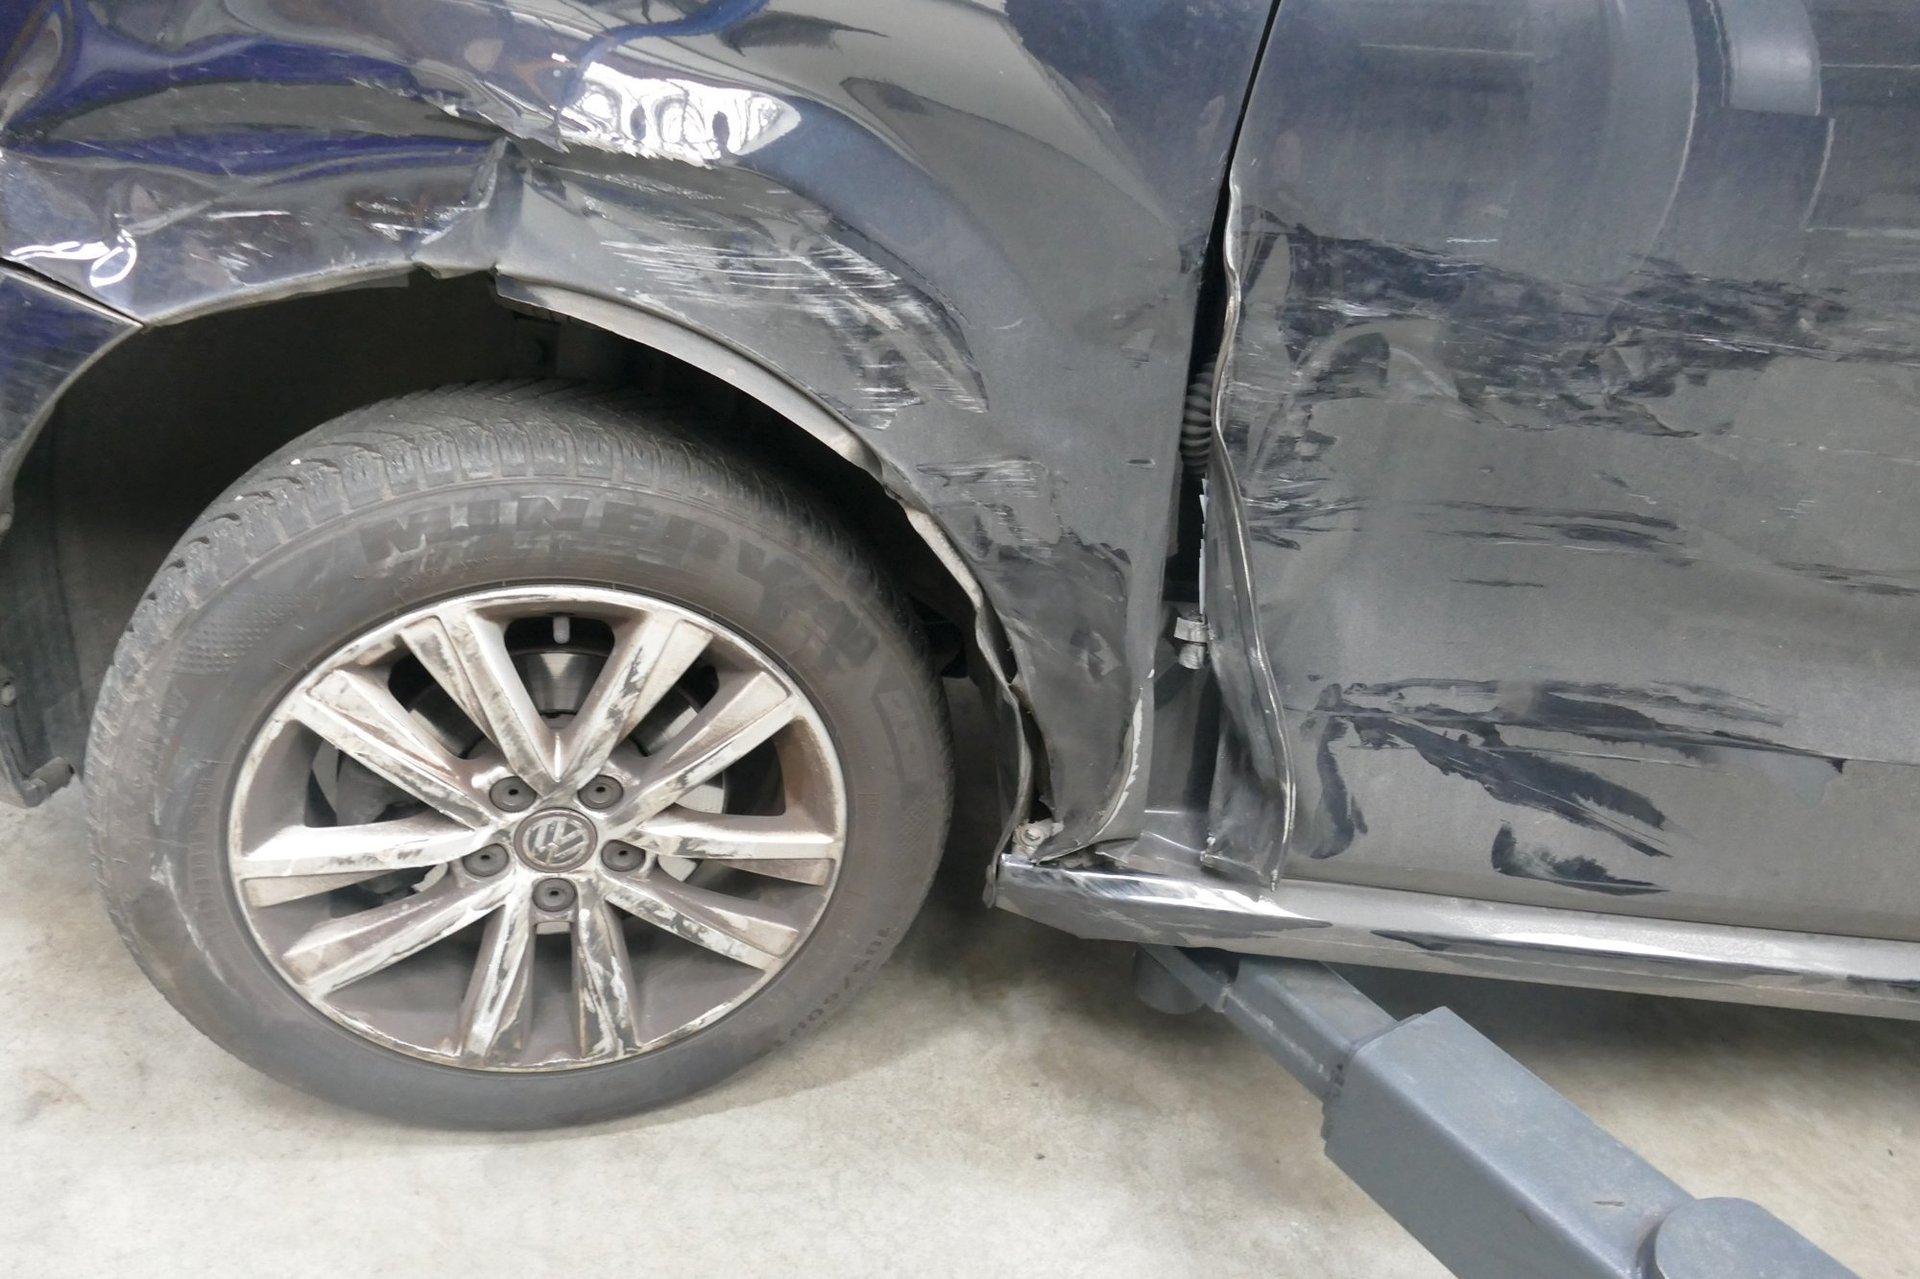
Mit der Frage, ob dein Auto noch fährt, hat ein wirtschaftlicher Totalschaden nichts zu tun. Er liegt vor, sobald die Reparatur teurer wäre als der Wiederbeschaffungswert, also teurer als ein gleichwertiges Auto am Markt. Ein Fahrzeug kann von außen fast harmlos aussehen und trotzdem ein Totalschaden sein, zum Beispiel wenn hinter dem Stoßfänger ein Längsträger verzogen ist und mehrere Sensoren neu müssen.
Darin unterscheidet er sich vom technischen Totalschaden. Technisch ist ein Auto erst dann total beschädigt, wenn es sich gar nicht mehr instand setzen lässt, und das kommt selten vor. Der wirtschaftliche Totalschaden ist dagegen Alltag, vor allem bei Autos ab etwa acht Jahren, weil dort der Marktwert schneller sinkt als die Reparaturkosten.
Jedes Unfallschadengutachten enthält diese Werte. Wenn du sie verstehst, kannst du die Entscheidung selbst treffen.
| Begriff | Was dahintersteckt | Wer ihn ermittelt |
|---|---|---|
| Wiederbeschaffungswert | was ein vergleichbares Auto gerade am regionalen Markt kostet | der Sachverständige |
| Restwert | was dein beschädigtes Auto im jetzigen Zustand noch bringt | der Sachverständige, anhand konkreter Angebote |
| Reparaturkosten | was die Werkstatt nach Herstellervorgaben für die Instandsetzung berechnen würde | der Sachverständige |
| Wiederbeschaffungsaufwand | Wiederbeschaffungswert minus Restwert | ergibt sich aus den ersten beiden |
Den Wiederbeschaffungsaufwand zahlt die gegnerische Versicherung aus, wenn du abrechnest statt zu reparieren. Er liegt fast immer deutlich unter den Reparaturkosten, und daraus entsteht bei vielen das Gefühl, dem Ergebnis ausgeliefert zu sein. Das bist du aber nicht. Für die Zeit, in der du ein Ersatzauto suchst, meist 12 bis 14 Tage, kannst du zusätzlich Nutzungsausfall abrechnen.
Nehmen wir einen VW Passat, Baujahr 2018, nach einem unverschuldeten Auffahrunfall. Die Zahlen sind ein Beispiel und sehen bei dir anders aus, das Prinzip bleibt aber gleich.
| Posten | Betrag |
|---|---|
| Wiederbeschaffungswert | 14.500 € |
| Restwert | 4.800 € |
| Reparaturkosten laut Gutachten | 16.200 € |
| Wiederbeschaffungsaufwand (14.500 € minus 4.800 €) | 9.700 € |
| Grenze der 130-Prozent-Regel (14.500 € mal 1,3) | 18.850 € |
Die Reparatur kostet mehr als der Wiederbeschaffungswert, es ist also ein wirtschaftlicher Totalschaden. Rechnest du ab, bekommst du 9.700 Euro und musst mit diesem Betrag plus dem Erlös aus dem Unfallauto ein gleichwertiges Fahrzeug finden.
Lässt du stattdessen reparieren und erfüllst die Bedingungen der 130-Prozent-Regel, bekommst du die vollen 16.200 Euro. Das sind 6.500 Euro mehr, und du behältst dein Auto, dessen Geschichte und Zustand du kennst.
Der Bundesgerichtshof hat Geschädigten ein sogenanntes Integritätsinteresse zugestanden. Der Gedanke dahinter ist einfach: Wer sein Auto behalten will, soll das dürfen, auch wenn die Abrechnung für die Versicherung billiger wäre.
Konkret bedeutet das: Solange die Reparaturkosten nicht mehr als 130 Prozent des Wiederbeschaffungswerts betragen, kannst du die Reparatur verlangen. Im Beispiel liegt diese Grenze bei 18.850 Euro, die kalkulierten 16.200 Euro liegen darunter.
Daran hängen drei Bedingungen, und alle drei müssen erfüllt sein:
Die 130 Prozent sind eine harte Grenze. Liegt die Reparatur auch nur knapp darüber, greift die Regel nicht mehr. Deshalb ist die Kalkulation hier der entscheidende Punkt, an dem sich mehrere tausend Euro entscheiden.
Diese Frage höre ich in Hagen bei fast jedem Totalschaden: Darf ich mein Auto behalten? In aller Regel ja, denn das Fahrzeug gehört dir, auch nach einem wirtschaftlichen Totalschaden, und niemand kann dich zwingen, es an einen Restwertaufkäufer abzugeben. Wie viel Geld du bekommst, hängt davon ab, was du danach mit dem Auto machst.
| Dein Weg | Was die Versicherung zahlt | Voraussetzung |
|---|---|---|
| vollständig reparieren lassen | Reparaturkosten laut Gutachten, höchstens 130 Prozent des Wiederbeschaffungswerts | fachgerechte Reparatur nach Gutachten, Nachweis, mindestens sechs Monate weiterfahren |
| unrepariert weiterfahren | Wiederbeschaffungsaufwand, also Wiederbeschaffungswert minus Restwert | das Auto ist verkehrssicher |
| teilweise oder selbst reparieren | Wiederbeschaffungsaufwand | wie beim unreparierten Auto, die 130-Prozent-Regel greift nicht |
Für den Passat heißt das: Fährst du unrepariert weiter, bekommst du 9.700 Euro und behältst ein Auto mit einem Restwert von 4.800 Euro. Lässt du vollständig reparieren, bekommst du die 16.200 Euro für die Reparatur. In beiden Fällen bleibt das Auto bei dir.
Für alle, die ihr Auto behalten, gilt beim Restwert eine wichtige Regel: Abgezogen wird grundsätzlich der Restwert aus dem Gutachten, ermittelt am regionalen Markt. Ein höheres Angebot einer Restwertbörse, das die Versicherung nachreicht, musst du dir nach der Rechtsprechung des Bundesgerichtshofs in diesem Fall meistens nicht anrechnen lassen.
Einen Sonderfall sehe ich immer wieder: Die Kalkulation im Gutachten liegt knapp über der 130-Prozent-Grenze, eine fachgerechte Reparatur mit Gebrauchtteilen bleibt aber darunter. Auch dann hat der Bundesgerichtshof die Reparaturkosten zugesprochen, sofern die Reparatur am Ende komplett dem Gutachten entsprach. Ob das bei dir trägt, ist eine Rechtsfrage für einen Anwalt für Verkehrsrecht. Ich kalkuliere die Reparaturwege so, dass er damit arbeiten kann.
Wenn ich Streit zwischen Geschädigten und Versicherungen erlebe, geht es fast immer um den Restwert. Der Grund ist einfach: Jeder Euro, um den der Restwert höher angesetzt wird, senkt die Auszahlung um genau diesen Euro.
Ich ermittle den Restwert mit konkreten Angeboten aus dem regionalen Markt, also aus dem Raum Hagen und dem Ennepe-Ruhr-Kreis. Versicherungen legen dagegen gern Angebote aus bundesweiten Restwertbörsen vor, oft mehrere hundert Kilometer entfernt und spürbar höher.
Der Bundesgerichtshof hat klargestellt, dass du dich grundsätzlich auf den regionalen Restwert aus dem Gutachten verlassen darfst. Ein höheres Angebot der Versicherung musst du nur berücksichtigen, wenn es dir rechtzeitig vorliegt, also bevor du das Auto verkauft hast. Verkaufst du in gutem Glauben zum Gutachtenwert, bist du abgesichert.
Verkauf dein Unfallauto nicht, bevor das Gutachten fertig ist und du mit dem Sachverständigen darüber gesprochen hast.
In Hagen und im ganzen Ennepe-Ruhr-Kreis komme ich direkt zu deinem Auto, meistens noch am selben oder am nächsten Tag.
Fragen
Das kannst du. Du darfst es behalten und entweder reparieren lassen oder unrepariert weiterfahren, solange es verkehrssicher ist. Rechnest du ohne Reparatur ab, bekommst du den Wiederbeschaffungsaufwand, also den Wiederbeschaffungswert abzüglich Restwert.
Nein, durch den wirtschaftlichen Totalschaden entsteht keine Pflicht zur Abmeldung. Entscheidend ist, ob das Auto verkehrssicher ist. Ist es das noch, darfst du es weiterfahren. Ist es das nicht, darf es erst nach einer Reparatur wieder auf die Straße. Welche Schäden die Sicherheit betreffen, steht im Gutachten.
Der Sachverständige ermittelt ihn anhand vergleichbarer Autos am regionalen Markt, also nach Modell, Baujahr, Laufleistung, Ausstattung und Zustand. Die Versicherung kann den Wert anzweifeln, muss das aber begründen.
Nur wenn sie tatsächlich anfällt. Kaufst du ein Ersatzauto und zahlst dabei Mehrwertsteuer, wird sie bis zur Höhe des Betrags im Gutachten ersetzt. Rechnest du fiktiv ab, ohne Ersatzkauf, bleibt sie außen vor. Was bei der fiktiven Abrechnung noch gestrichen wird, rechne ich in einem eigenen Ratgeber vor.
Dann fällt die Grundlage für die Erstattung nach der 130-Prozent-Regel rückwirkend weg. Die Versicherung kann die Differenz zum Wiederbeschaffungsaufwand zurückverlangen. Planst du einen Verkauf, ist die Abrechnung meistens die bessere Wahl.
In der Regel nicht. Die Wertminderung setzt voraus, dass das Auto repariert wird und trotzdem an Wert verliert. Rechnest du auf Totalschadenbasis ab, ist dieser Wertverlust schon im Wiederbeschaffungswert enthalten.
Wirtschaftlicher Totalschaden klingt endgültig, ist es aber selten. In vielen Fällen, die ich in Hagen begutachte, stehen am Ende ein repariertes Auto und eine deutlich höhere Auszahlung, als es auf den ersten Blick aussah. Entscheidend ist, dass die drei Zahlen sauber ermittelt sind und niemand vorschnell verkauft. Bist du unsicher, ruf an, bevor du etwas unterschreibst.
Weiterlesen
Ein Anruf genügt. Ich sage dir, welche Zahlen bei dir zählen und ob sich die Reparatur rechnet.