
Rechtliches und Kosten · 6. August 2026 · 7 Min. Lesezeit
Der Schadensposten, den viele übersehen und der schnell vierstellig wird.
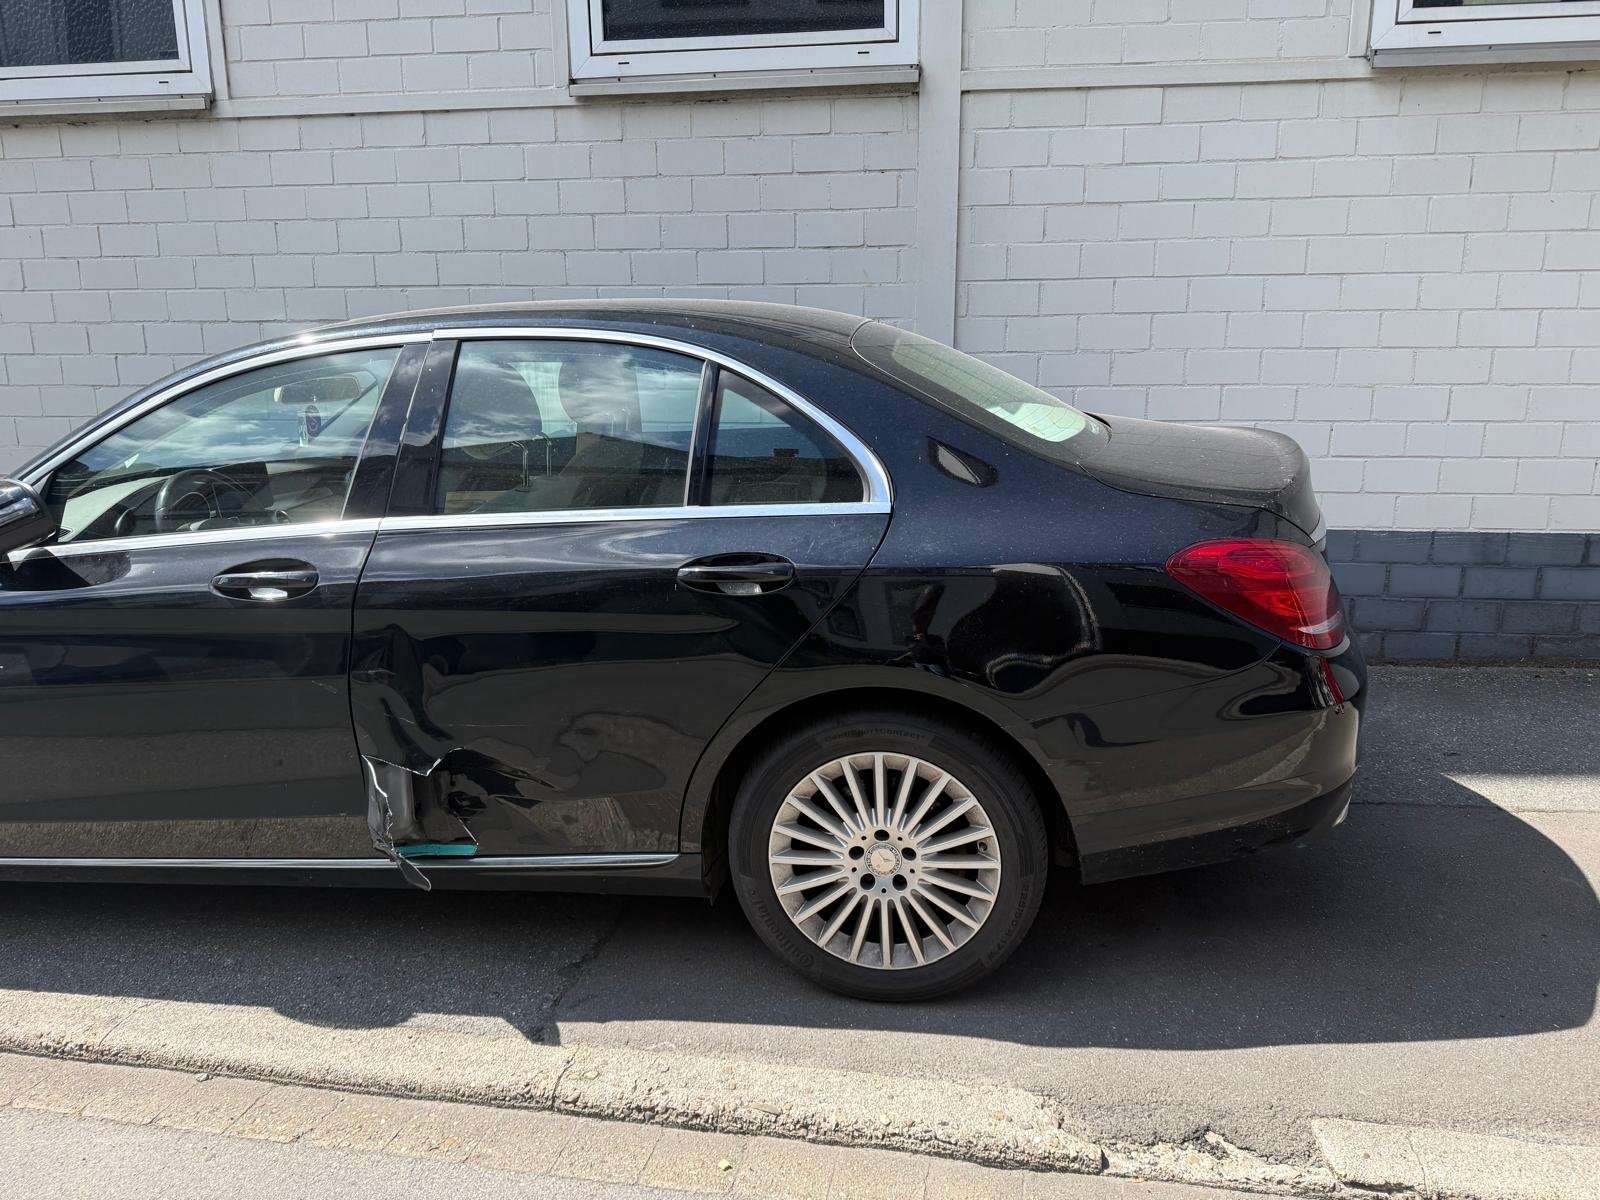
Nach einem Unfall denken die meisten an die Reparatur und an einen Mietwagen. Ein Posten fällt dabei oft unter den Tisch, obwohl er schnell vierstellig wird: die Wertminderung. Auch wenn dein Auto perfekt repariert wurde, ist es auf dem Markt weniger wert als vorher. In meinem Alltag als Sachverständiger in Hagen sehe ich regelmäßig, dass Geschädigte diesen Anspruch gar nicht kennen und dadurch Geld verschenken.
Wertminderung ist der Betrag, um den dein Auto nach einem Unfall an Marktwert verliert, obwohl die Reparatur fachgerecht ausgeführt wurde. Der Grund liegt im Verkauf: Sobald ein Fahrzeug als Unfallwagen angegeben werden muss, sinkt der Preis, den du dafür bekommst. Für ein unfallfreies Auto zahlen Käufer einfach mehr, und zwar spürbar.
Dieser Wertverlust ist ein echter Vermögensschaden. Hattest du keine Schuld am Unfall, hast du deshalb Anspruch darauf, dass die gegnerische Haftpflichtversicherung ihn ersetzt. Ob du das Auto später tatsächlich verkaufst, spielt dafür keine Rolle.
Fachlich gibt es zwei Formen.
Die merkantile Wertminderung ist der häufigere Fall. Sie entsteht allein durch den Makel „Unfallwagen“, egal wie gut repariert wurde. Der Markt bewertet ein Auto mit Unfallhistorie niedriger, auch wenn technisch alles in Ordnung ist.
Die technische Wertminderung kommt dazu, wenn die Reparatur den ursprünglichen Zustand nicht ganz wiederherstellen konnte. Mit modernen Reparaturmethoden passiert das eher selten. Bei älteren Fahrzeugen oder schweren Schäden an der Struktur spielt sie aber weiter eine Rolle.
Nicht jeder Schaden führt zu einem Anspruch. Entscheidend sind mehrere Punkte, die ich als Sachverständiger im Einzelfall bewerte:
| Fahrzeugalter | Tendenz der Wertminderung |
|---|---|
| bis 2 Jahre | sehr hoch, oft vierstellig |
| 2 bis 5 Jahre | hoch, meistens drei- bis vierstellig |
| 5 bis 8 Jahre | mittel, Prüfung im Einzelfall nötig |
| über 8 Jahre | nur bei besonderen Umständen, etwa bei Liebhaberfahrzeugen |
Früher galten feste Grenzen von etwa fünf Jahren Fahrzeugalter oder 100.000 Kilometern. Die Rechtsprechung hat diese Grenzen inzwischen gelockert, sodass auch ältere Autos einen Anspruch haben können. Lehnt die Versicherung pauschal mit Verweis auf das Alter ab, nimm das deshalb nicht einfach hin.
Dieser Betrag kommt zur Reparatur hinzu. Er ist ein eigener Schadensposten, und das wissen viele nicht.
Das Gesetz schreibt keinen bestimmten Rechenweg vor. In der Praxis haben sich mehrere Methoden durchgesetzt, darunter die Methode nach Ruhkopf/Sahm, die Halbgewachs-Methode und die Marktrelevanz- und Faktorenmethode.
Welche passt, hängt von Fahrzeugtyp, Alter und Schadenbild ab. Im Gutachten wähle ich die Methode, die zu deinem Fall passt, und begründe sie nachvollziehbar. Diese Begründung zählt, wenn die Versicherung den Betrag später anzweifelt.
Ein VW Golf, erstmals zugelassen vor drei Jahren, Wiederbeschaffungswert rund 21.000 Euro, bekommt bei einem Auffahrunfall einen Heckschaden ab. Die Reparatur kostet etwa 5.800 Euro, und dabei muss auch an tragenden Teilen gearbeitet werden.
In so einem Fall liegt die merkantile Wertminderung erfahrungsgemäß bei etwa 800 bis 1.200 Euro.
Das ist ein Rechenbeispiel zur Orientierung. Die tatsächliche Höhe ermittle ich immer im Einzelfall, anhand von Zustand, Schadenbild und Marktlage.
Bei Neuwagen fällt der Abschlag besonders hoch aus, weil der Abstand zwischen einem unfallfreien und einem unfallbelasteten Auto hier am größten ist. Schon ein mittlerer Schaden kann vierstellige Beträge bedeuten.
Beim Leasingauto sieht es anders aus. Der Anspruch steht meistens dem Leasinggeber als Eigentümer zu, nicht dir als Leasingnehmer. Lass die Wertminderung trotzdem im Gutachten ausweisen, denn bei der Rückgabe kann sie zu Nachforderungen führen. Kläre am besten früh mit dem Leasinggeber, wie damit umgegangen wird.
Der wichtigste Schritt ist das Gutachten. Der Wertverlust muss darin als eigener Posten stehen und begründet sein, sonst zahlt die Versicherung sie meistens nicht.
Beauftrage dafür einen unabhängigen Sachverständigen und nicht den, den die gegnerische Versicherung vorschlägt. Nach einem unverschuldeten Unfall hast du das Recht auf freie Gutachterwahl, und die Kosten trägt die Gegenseite. Wie das abläuft, steht auf der Seite zum Unfallschadengutachten und bei den Kosten eines KFZ-Gutachtens.
Kürzt die Versicherung die ausgewiesene Wertminderung, lohnt sich ein Widerspruch. Ein sauber begründetes Gutachten ist dabei dein stärkstes Argument. In Hagen und im Ennepe-Ruhr-Kreis begleite ich Kunden regelmäßig durch diese Situation.
Lass dein Auto erst nach der Begutachtung reparieren. Ist der Schaden schon beseitigt, lässt sich der Wertverlust viel schwerer belegen. Was sonst in den ersten Stunden zählt, steht im Ratgeber zu den ersten Schritten.
Fragen
Das hängt von Alter, Laufleistung, Schadenumfang und Modell ab. Bei Autos bis fünf Jahre sind drei- bis vierstellige Beträge üblich. Die genaue Summe ermittelt ein Sachverständiger im Gutachten mit einer anerkannten Berechnungsmethode und begründet sie dort.
Das musst du nicht. Der Anspruch besteht unabhängig davon, ob du das Auto verkaufst oder weiterfährst. Der Wertverlust ist schon mit dem Unfall eingetreten, und die gegnerische Versicherung muss ihn ausgleichen, egal was du später mit dem Auto machst.
Meistens nicht. Bei Bagatellschäden wie oberflächlichen Kratzern oder kleinen Dellen, bei denen keine tragenden Teile betroffen sind, entsteht in der Regel keine Wertminderung, weil das Auto dadurch nicht als Unfallwagen gilt.
Schadensersatzansprüche aus einem Verkehrsunfall verjähren in Deutschland grundsätzlich nach drei Jahren. Melde den Anspruch trotzdem so früh wie möglich an, weil sich der Schaden mit wachsendem Abstand schwerer nachweisen lässt.
Der Anspruch steht meistens dem Leasinggeber als Eigentümer zu. Lass den Betrag trotzdem im Gutachten ausweisen, weil sie bei der Rückgabe des Autos zu Nachforderungen führen kann, gegen die du dich dann besser wehren kannst.
Dann gibt es keine Wertminderung, weil das Auto nicht repariert wird. Stattdessen entscheiden Wiederbeschaffungswert und Restwert, was ausgezahlt wird. Wie das funktioniert, erkläre ich im Artikel zum wirtschaftlichen Totalschaden.
Auch dann bekommst du sie. Die merkantile Wertminderung hängt am Makel des Unfallwagens, nicht an der Reparatur. Sie wird deshalb auch dann voll gezahlt, wenn du dir den Betrag auszahlen lässt und das Auto so lässt, wie es ist.
Die Wertminderung gehört zu den Posten, die am häufigsten übersehen werden, und zugleich zu den wertvollsten. Wer nach einem unverschuldeten Unfall ein unabhängiges Gutachten machen lässt, sichert sich diesen Anspruch. In jedem Unfallschadengutachten weise ich die Wertminderung eigens aus und lege offen, wie ich auf den Betrag komme. Zusätzlich steht dir für jeden Tag ohne Auto eine Entschädigung zu.
Du bist unsicher, ob dir ein Ausgleich für den Wertverlust zusteht? Ruf an, das kläre ich mit dir in ein paar Minuten.
Weiterlesen
Ein Fahrplan von der Unfallstelle bis zum Gutachten.
WeiterlesenEin unabhängiges Gutachten, in dem die Wertminderung eigens steht.
WeiterlesenPreise und die Frage, wann die Gegenseite die Rechnung übernimmt.
WeiterlesenDie erste Einschätzung ist kostenlos und unverbindlich. Bei unverschuldetem Unfall zahlt die Versicherung der Gegenseite.